Riesgo de Mercado
¿Qué son los Modelos de Riesgo de Mercado?
Los modelos de riesgo de mercado corresponden a aquellos modelos matemáticos y/o estadísticos que permiten analizar y medir el riesgo de mercado al que está expuesto una empresa.
Debido a que el riesgo de mercado puede surgir por diversas razones, las compañías deben implementar y mantener modelos eficientes que permitan medir el riesgo y enfrentar los cambios que están ocurriendo en el mercado, ésta mejora continua de los modelos permite a las empresas cubrir las pérdidas generadas por la variación en las condiciones de mercado a través de estrategias de diversificación de cartera, uso de instrumentos derivados, monitoreo de mercado y análisis de riesgo.
Principales modelos utilizados en Riesgo de Mercado
Dentro de la gestión de Riesgos de Mercado, se utilizan diversos modelos estadísticos y matemáticos que permiten que las empresas posean una toma de decisiones informada y efectiva.
Los modelos mayormente utilizados corresponden a:
- Fundamental Review of the Trading Book (FRTB)
- Interes rate risk on banking book (IRRBB)
Hablaremos en detalle de ellos más abajo
Modelos correspondientes a Fundamental Review of the Trading Book (FRTB)
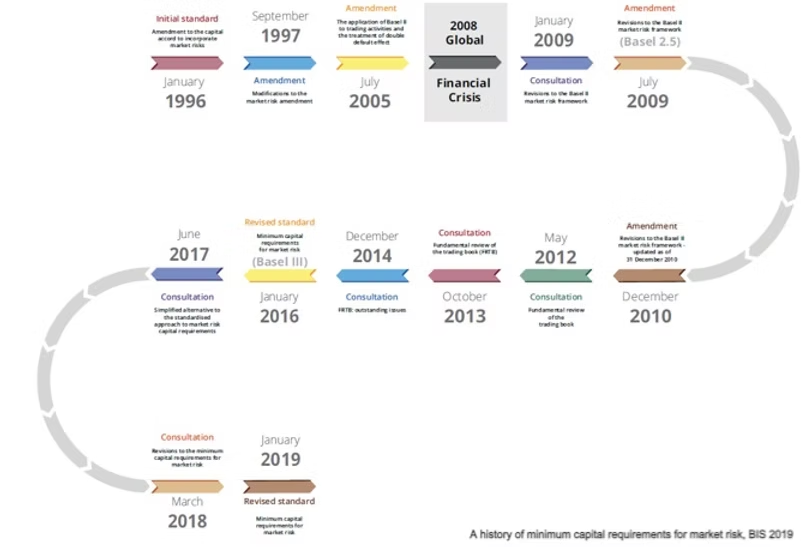
Corresponde a un conjunto de normas y requisitos desarrollados por el Comité de Basilea sobre Supervisión Bancaria (BCBS) a partir de 2014, enfocados en la gestión de riesgo de mercado. Estos modelos están enfocados en la medición y gestión del riesgo asociado a trading y libro de negociación, los métodos principalmente utilizados en FRTB corresponden a internal Model Approach (IMA) & Standardized Approach (SA).
-
Internal Model Approach (IMA): Permite el uso de modelos internos para la medición de riesgo de mercado, este modelo comprende el cálculo del Value at Risk (VaR) y Expected Shortfall (ES) para estimar las pérdidas potenciales en condiciones normales y escenarios de estrés.
- Standardized Approach (SA): en este enfoque, se establecen factores de riesgo estándar para diferentes clases de activos, dichos factores deben ser aplicados a las posiciones del banco para calcular el riesgo de mercado, este modelo es utilizado por aquellas entidades bancarias que no miden el riesgo de mercado a partir de modelos internos.
Modelos correspondientes a Interes rate risk on banking book (IRRBB)
Utilizado principalmente para la medición del riesgo presentado por un cambio en las tasas de interés las cuales afectan la posición del libro de banca de las entidades. Es utilizado por las compañías para medir el valor presente de un eventual cambio futuro en las tasas de interés y los flujos de caja, así como el apetito de riesgo de ésta. Este modelo es implementado en los estándares de Basilea III, considera el impacto en las actividades de la empresa generado por un cambio en las condiciones de mercado
Nuestra propuesta
Nosotros como Histamai brindamos un servicio de asesoría en Financial Risk Modelling de alta calidad con el objetivo de apoyar a nuestros clientes a abordar los desafíos a los que se enfrentan cuando llevan a cabo una tarea de gran relevancia para el funcionamiento de la organización. Nuestro equipo presenta una amplia experiencia en asesorías a entidades financieras en el diseño, desarrollo e implementación de modelos de riesgo financiero
Nuestros servicios de modelos de riesgo de mercado
Experiencia en ingeniería financiera